Uma das maiores dúvidas de quem decide abrir um negócio paralelo enquanto continua trabalhando com carteira assinada é a questão burocrática e jurídica: "Quem é CLT pode ter CNPJ?", "Se eu abrir um MEI e for demitido da empresa, eu perco o direito ao seguro-desemprego?" ou "Qual a diferença real entre MEI e Microempresa (ME) para quem atua no mercado digital?".
O medo de cometer um erro fiscal ou perder direitos trabalhistas faz com que muitos profissionais adiem a formalização do seu negócio, emitindo notas fiscais de forma inadequada ou até mesmo operando na informalidade arriscada da pessoa física.
Neste artigo prático e sem termos jurídicos indecifráveis, você vai entender exatamente as regras do jogo para formalizar sua empresa com segurança tributária e tranquilidade profissional.
1. CLT Pode Ter CNPJ? A Resposta Definitiva
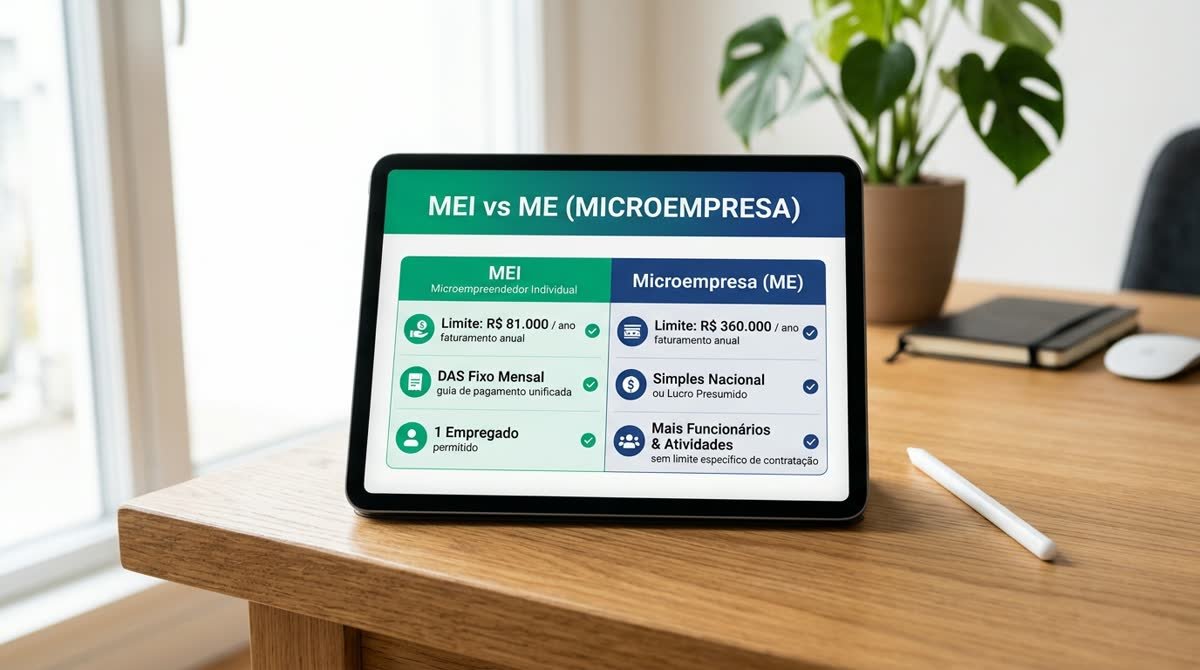
Sim, qualquer trabalhador com contrato CLT pode ter um CNPJ em seu nome, seja como Microempreendedor Individual (MEI) ou sócio/titular de uma Sociedade Limitada Unipessoal (SLU / Microempresa).
Existem apenas três ressalvas importantes que você deve checar:
- Cláusula de Não Concorrência no Contrato de Trabalho: Seu negócio paralelo não pode atuar no mesmo nicho direto e disputar clientes com a empresa onde você bate ponto;
- Uso do Tempo de Trabalho: Jamais preste serviços ou gerencie sua empresa pessoal durante a sua jornada de trabalho CLT;
- Servidores Públicos: Servidores estatutários federais, estaduais ou municipais possuem vedações específicas em lei para gerência empresarial (o que não se aplica à iniciativa privada sob a CLT).
Ter essa clareza legal é indispensável para conduzir sua transição de carreira planejada e segura da CLT para o mercado digital sem surpresas com o departamento de RH.
2. A Pegadinha do Seguro-Desemprego: O Que Ninguém Te Conta
Este é o ponto mais sensível de todos. Se você for demitido sem justa causa da empresa onde atua como CLT e possuir um CNPJ ativo (seja MEI ou ME):
O Ministério do Trabalho presume, por padrão, que você possui uma fonte alternativa de subsistência e bloqueia automaticamente a concessão das parcelas do seguro-desemprego.
É possível reverter esse bloqueio? Sim, através de recurso administrativo e comprovação contábil (DRE e extratos) demonstrando que a empresa não teve faturamento suficiente no período para sustentar seu custo de vida. No entanto, o processo é burocrático e pode levar meses. Por isso, a regra de ouro é sempre ter sua reserva própria e não depender do benefício público.
3. MEI vs. Microempresa (ME): Qual Escolher?
Quando Escolher o MEI:
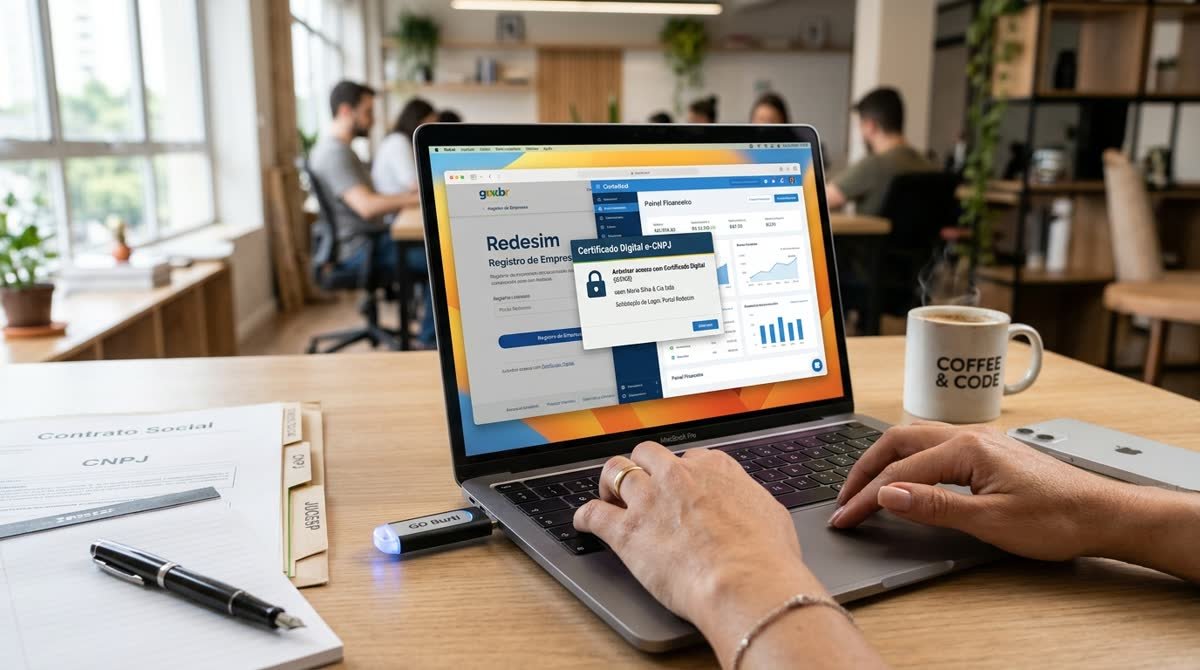
- Faturamento previsto de até R$ 81.000,00 por ano (média de R$ 6.750/mês);
- Atividades permitidas na tabela oficial de ocupações do MEI (artesanato, edição de vídeo, comércio básico, cursos livres, etc.);
- Custo fixo mensal mínimo (DAS mensal entre R$ 75 e R$ 80, sem necessidade de contador obrigatório);
- Ideal para testar ideias com custo tributário praticamente nulo.
Quando Escolher a Microempresa (ME):
- Atividades intelectuais regulamentadas não permitidas no MEI (como consultoria financeira, assessoria de gestão, programação avançada, advocacia, psicologia);
- Faturamento projetado acima de R$ 81.000/ano (teto de R$ 360.000/ano no Simples Nacional);
- Tributação progressiva a partir de 6% sobre as notas emitidas (Anexo III do Simples Nacional com Fator R);
- Exige acompanhamento de contabilidade digital (hoje acessível a partir de R$ 90 a R$ 150/mês).
A organização desses custos tributários faz parte do alicerce de gestão financeira e fluxo de caixa empresarial que garante a saúde a longo prazo da sua marca.
Conclusão: Comece Simples, Cresça Conforme a Demanda
Não complique a largada. Se a sua atividade se enquadra no MEI, comece por ele em 10 minutos pelo Portal do Empreendedor de forma 100% gratuita. Caso sua profissão exija ME ou o seu faturamento decole, a migração tributária é um processo simples feito pelo seu contador.
O mais importante é manter sua operação formalizada, emitir notas para todos os clientes e construir uma reputação sólida no mercado desde o primeiro dia.